Sparkling en Telegram
Abrí el bot, iniciá sesión con tu email y obtené una cartera auto-custodiada en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramEl “dólar cripto” es un término coloquial, no una moneda oficial ni una unidad monetaria separada: es el nombre que se le da, en la jerga argentina, al precio en pesos de una stablecoin como USDT o USDC cuando se compra o vende en un exchange o una billetera cripto. No lo fija el Banco Central ni surge de una operación bursátil: lo arma cada plataforma según su propia oferta y demanda. El régimen legal de los activos digitales y de las plataformas que los ofrecen es un tema aparte, que no queda resuelto por esta nota. Acá te explicamos cómo se forma ese precio y en qué se diferencia de otras formas de “dólar” que circulan en Argentina.
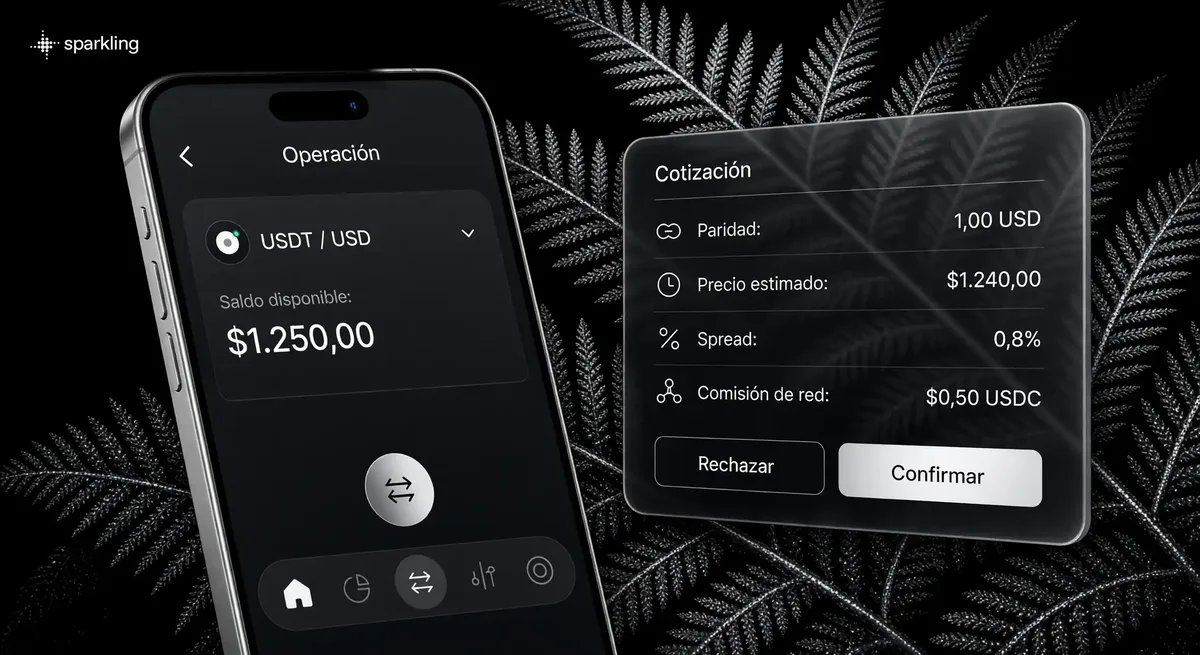
Cuando alguien dice “comprar dólar cripto”, en general se refiere a comprar una stablecoin (un token digital diseñado para mantener un valor estable, atado 1 a 1 al dólar estadounidense) usando pesos argentinos. Dos de las stablecoins más conocidas para esto son USDT (Tether) y USDC (Circle); no hay una fuente con metodología propia para Argentina que permita afirmar cuál se usa más. Ninguna de las dos es un dólar físico ni un depósito en un banco: son activos digitales emitidos por empresas privadas, que circulan en redes blockchain y se pueden comprar, vender y transferir desde una billetera cripto, en exchanges o en plataformas P2P.
El término “dólar cripto” describe un concepto, no un precio único. No existe una cotización oficial centralizada del dólar cripto: cada exchange, billetera o plataforma P2P muestra su propio precio en ARS para comprar o vender esa stablecoin, y ese precio puede variar de un lugar a otro en el mismo momento.
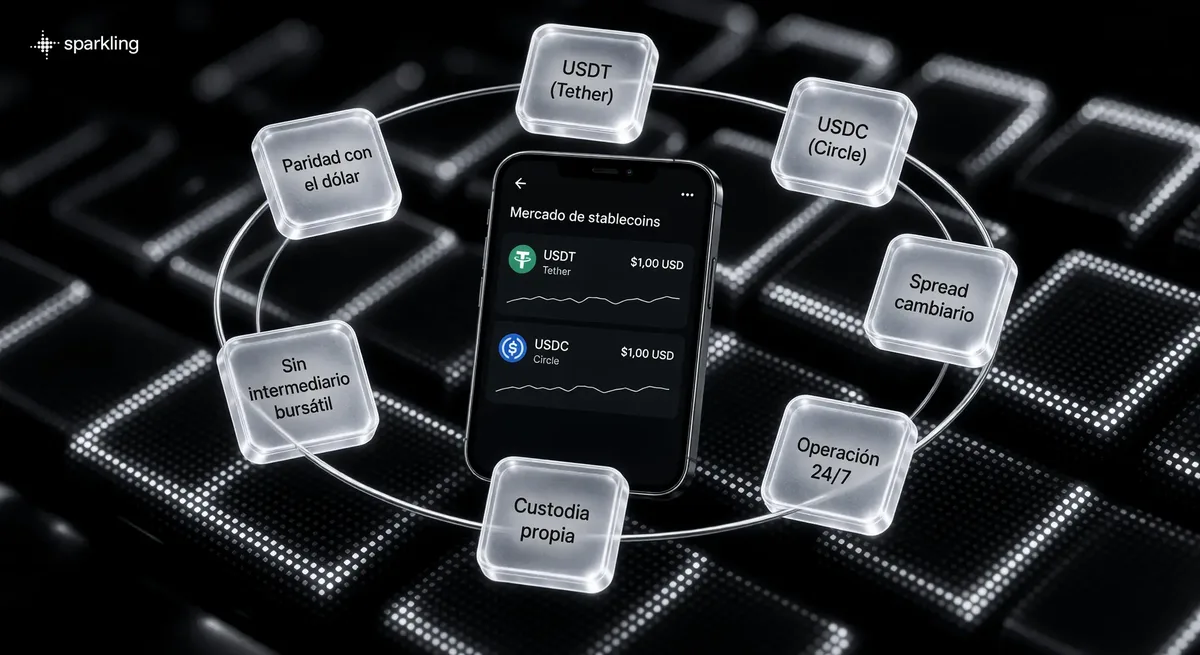
USDT es emitida por Tether y USDC por Circle. Cada emisor tiene su propia política de reservas: Tether publica atestaciones trimestrales con una composición que incluye efectivo, equivalentes de efectivo y otros instrumentos como bonos del Tesoro de Estados Unidos; Circle publica atestaciones mensuales con reservas concentradas en efectivo y equivalentes de efectivo (incluido un fondo registrado ante la SEC). Son políticas de reserva distintas, no una mejor que la otra en abstracto: para el detalle y las cifras vigentes, la fuente es el reporte de transparencia de cada emisor, no un porcentaje fijo que convenga repetir acá. Ambas empresas afirman mantener un respaldo 1:1 con el dólar. Estas atestaciones son revisiones periódicas de un punto en el tiempo, no una auditoría financiera completa y continua.
Es importante no confundir esto con una cuenta bancaria: tener USDT o USDC no es lo mismo que tener un depósito en dólares en un banco. Son activos emitidos por una empresa privada, bajo sus propios términos de servicio, y la posibilidad de rescate (canjear el token por dólares reales) depende de esas condiciones y, en algunos casos, está limitada a clientes institucionales o verificados del propio emisor, no a cualquier tenedor del token en cualquier billetera.
El precio en ARS de una stablecoin no lo calcula una fórmula única: sale de cuánta gente quiere comprar y cuánta quiere vender esa stablecoin por pesos en una plataforma determinada, en un momento determinado. Por eso el “dólar cripto” se mueve de forma parecida, aunque no idéntica, a otras cotizaciones informales del dólar en Argentina, y por eso el mismo USDT puede tener un precio distinto en dos exchanges distintos a la misma hora.
Factores que influyen en ese precio incluyen el volumen de operaciones de cada plataforma, cuánta gente está comprando o vendiendo en ese momento, y las condiciones generales del mercado cambiario argentino. No es un dato que se pueda fijar de antemano ni que convenga tomar de una sola fuente como si fuera “el” precio del dólar cripto.
En cualquier plataforma vas a ver dos precios distintos para la misma stablecoin: uno para comprar y otro, más bajo, para vender. La diferencia entre ambos se llama spread, y es habitual en cualquier mercado cambiario, no solo en cripto. El spread varía según la plataforma, el volumen operado y el momento, así que no existe un número fijo que aplique siempre ni en todos lados.
Antes de operar, conviene comparar el precio de compra y de venta en más de una plataforma, y no guiarse solo por el primer precio que aparece. En la guía de exchanges en Argentina se explica qué mirar al comparar plataformas antes de elegir dónde operar.
Un depósito en dólares en un banco argentino es un pasivo del banco hacia vos, regulado por el Banco Central. Según las condiciones vigentes, puede estar alcanzado por el esquema de garantía de los depósitos que administra SEDESA bajo las normas del BCRA (con un tope de cobertura que se actualiza periódicamente y se paga en pesos), pero no todos los depósitos quedan cubiertos de forma automática: la cobertura exacta depende del tipo de cuenta y de las condiciones de cada caso, y conviene revisarla con el propio banco o en la normativa de SEDESA. Una stablecoin como USDT o USDC no tiene ese esquema: es un token que vos mismo custodiás (o que custodia la plataforma donde lo tengas), sin garantía estatal de ningún tipo y sin que un banco responda por él.
Esto no significa que uno sea “mejor” que el otro en abstracto: son instrumentos distintos, con marcos legales y riesgos distintos, y conviene tenerlo claro antes de mover fondos de uno a otro.
El dólar MEP es un mecanismo legal y regulado dentro del sistema bursátil argentino: se arma comprando un bono soberano en pesos (por ejemplo, el AL30) y vendiendo ese mismo bono en su versión en dólares, a través de una cuenta comitente en un broker o banco habilitado. El precio surge de dividir la cotización en pesos del bono por su cotización en dólares, en condiciones comparables de liquidación (de forma condicional: ARS 120.000 / USD 100 = ARS 1.200 por dólar, antes de gastos y comisiones; esto es un ejemplo ilustrativo, no una cotización real ni una recomendación de comprar ese bono en particular). Según la categoría del cliente, puede no tener plazo mínimo de tenencia: la Comisión Nacional de Valores (RG 1062, 14 de abril de 2025) eliminó el plazo mínimo de tenencia (“parking”) para operaciones de venta con liquidación en moneda extranjera y para transferencias de valores negociables, para personas humanas residentes. Otras categorías de clientes pueden seguir sujetas a condiciones distintas; no corresponde generalizar la ausencia de cualquier restricción para todo tipo de cliente.
El dólar cripto, en cambio, se arma en exchanges y plataformas cripto a partir de la oferta y demanda de una stablecoin, no de un bono, no requiere cuenta comitente ni pasa por el mercado bursátil, y generalmente se puede operar en cualquier momento, incluidos fines de semana. Son dos caminos distintos para acceder a una referencia en dólares, con marcos regulatorios, plazos y riesgos diferentes; esta nota explica la diferencia de concepto, no busca indicar cuál conviene elegir en cada caso.
Las stablecoins centralizadas como USDT y USDC dependen de que su emisor cumpla lo que promete: mantener el respaldo declarado y procesar los rescates según sus propios términos. No todas las stablecoins están diseñadas así (existen también modelos descentralizados o con otros mecanismos de respaldo), pero esta nota se enfoca en USDT y USDC por ser las más mencionadas en el uso cotidiano del “dólar cripto”. Si el mercado duda de que el emisor cumpla lo prometido, el precio de la stablecoin en los mercados secundarios puede despegarse de 1 dólar de forma temporal o persistente, lo que se conoce como “depeg”. Ya pasó: en marzo de 2023, cuando Circle informó que una parte de las reservas de USDC estaba depositada en un banco estadounidense (Silicon Valley Bank) que había sido intervenido, USDC llegó a cotizar por debajo de 90 centavos de dólar en mercados secundarios antes de recuperar su paridad en los días siguientes, una vez aclarada la situación de esos fondos (fuente: nota de la Reserva Federal de Estados Unidos sobre mercados de stablecoins).
Además de ese riesgo, hay que tener en cuenta que los emisores de este tipo de stablecoins centralizadas operan bajo sus propios términos de servicio, que pueden incluir la posibilidad de congelar o bloquear tokens asociados a direcciones señaladas por autoridades. No es un riesgo exclusivo de una stablecoin en particular, sino algo a considerar en este tipo de activos emitidos de forma centralizada.
Como no hay una cotización única del dólar cripto, antes de operar conviene mirar el precio de compra y de venta en más de una plataforma, revisar qué red vas a usar para mover esa stablecoin (porque la comisión de red cambia según la red elegida) y, si te interesa el respaldo del token en sí, revisar la información de transparencia que publican los propios emisores (Tether y Circle) en sus sitios oficiales.
Esta nota se queda en el concepto y en cómo se forma el precio: los pasos concretos para comprar USDT en Argentina están en la guía de compra de USDT, y qué implica pasar criptomonedas de vuelta a pesos está en la guía de retiro a pesos.
Entender cómo se arma el dólar cripto también sirve para elegir dónde operar. Sparkling es una aplicación con billetera self-custodial (vos administrás tus claves) pensada para operar USDT y USDC de forma manual, desde la web o desde Telegram, y hacer swaps entre redes sin pasar por un exchange centralizado tradicional. No es un banco ni un exchange centralizado: es una interfaz para operar con tu propia billetera. Para comparar esta y otras opciones antes de decidir dónde operar, está la guía de exchanges en Argentina.
Una cuenta, dos accesos. Empezá en Telegram en menos de un minuto o abrí Sparkling en la web: tu cartera, saldo e historial se mantienen. Interfaz de ejemplo: saldo, cotizaciones y movimientos son ilustrativos, no datos reales de tu cuenta.
Abrí el bot, iniciá sesión con tu email y obtené una cartera auto-custodiada en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramLa misma cuenta en tu navegador, en una pantalla más grande. Revisá las tarjetas de trading, consultá saldos y confirmá desde tu portátil.
Abrir versión webNo. El dólar oficial no es un precio único fijado a voluntad por el Banco Central: desde abril de 2025 cotiza dentro de un régimen de bandas cambiarias, en el que el BCRA puede intervenir comprando o vendiendo en los límites de la banda y también, de manera ocasional, dentro de ella para moderar una volatilidad excesiva; la banda misma se va ajustando con el tiempo. Es la referencia del mercado cambiario bancario y regulado. El dólar cripto es algo distinto: el precio en pesos de una stablecoin en una plataforma cripto, que arma la oferta y demanda de esa plataforma puntual, sin intervención de una autoridad monetaria.
Son parecidas en su objetivo, mantener un valor estable atado al dólar, pero las emite cada una un emisor distinto (Tether y Circle respectivamente), con sus propias políticas de reservas, atestaciones y condiciones de rescate. No son intercambiables como si fueran la misma cosa, aunque ambas suelen cotizar cerca de 1 dólar.
Porque cada exchange o billetera arma su propio precio según su propia oferta y demanda, su volumen operado y su spread entre compra y venta. No hay una cotización centralizada que todas las plataformas repliquen de forma idéntica.
No. El dólar MEP se arma comprando y vendiendo un bono soberano a través de una cuenta comitente en el mercado bursátil. El dólar cripto se arma con stablecoins en plataformas cripto. Comparten la idea de ser una referencia en dólares por fuera del dólar oficial, pero usan mecanismos, marcos regulatorios y plazos distintos.
No existe un esquema de garantía estatal para las stablecoins, a diferencia de los depósitos bancarios. El valor depende de que el emisor mantenga el respaldo declarado y procese los rescates según sus propios términos, y existe el riesgo de que el precio se aparte momentáneamente de 1 dólar en los mercados secundarios. Conviene entender estos riesgos antes de mantener fondos en una stablecoin por un período prolongado.
Sparkling se apoya en un pequeño grupo de proveedores de infraestructura para la billetera self-custodial y el swap entre redes.

Infraestructura de billetera multichain self-custodial.

Cotizaciones de swap cross-chain obtenidas de múltiples plataformas.
Actualizado: